Domain rfid-loesung.de kaufen?
Wir ziehen mit dem Projekt
rfid-loesung.de um.
Sind Sie am Kauf der Domain
rfid-loesung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rfid-loesung.de kaufen?
Was ist das steuerpflichtige Brutto?
Was ist das steuerpflichtige Brutto? Das steuerpflichtige Brutto bezeichnet das Einkommen, das für die Berechnung der Einkommenssteuer herangezogen wird. Es umfasst alle Einkünfte, die einer Besteuerung unterliegen, wie beispielsweise Gehälter, Honorare, Mieteinnahmen oder Kapitalerträge. Von diesem Bruttoeinkommen werden dann noch bestimmte Freibeträge abgezogen, um das zu versteuernde Einkommen zu ermitteln. Je nach Höhe des steuerpflichtigen Brutteinkommens fallen unterschiedliche Steuersätze an. **
Was ist der steuerpflichtige Umsatz?
Der steuerpflichtige Umsatz ist der Betrag, der für steuerliche Zwecke relevant ist und auf den Umsatzsteuer erhoben wird. Er umfasst alle Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt, abzüglich eventueller Rabatte, Skonti oder Rücksendungen. Der steuerpflichtige Umsatz dient als Grundlage für die Berechnung der Umsatzsteuer, die ein Unternehmen an das Finanzamt abführen muss. Es ist wichtig, den steuerpflichtigen Umsatz korrekt zu ermitteln und in der Umsatzsteuervoranmeldung anzugeben, um steuerliche Pflichten zu erfüllen und mögliche Bußgelder zu vermeiden. Unternehmen sollten daher ihre Umsätze sorgfältig dokumentieren und regelmäßig überprüfen, um Fehler bei der Berechnung des steuerpflichtigen Umsatzes zu vermeiden. **
Ähnliche Suchbegriffe für Steuerpflichtige
Top-Angebote
Produkte zum Begriff Steuerpflichtige:
-
TowiTek Universal-Modulgehäuse für Hutschiene Passend für (Funkmodule) RFID-Zugangskontrolle TWT2009Kompaktes Modulgehäuse aus ABS-Kunststoff abgestimmt auf die Basetech Modulbausteine. Im Lieferumfang enthalten ist eine neutrale Frontfolie zur Abdeckung der Löcher für mögliche LED-Anzeigen, Taster und Drehregler. Die Gehäusekonstruktion sieht vor, daß ein Teil der Oberseite eingebauten Leiterplatte von aussen zugänglich ist – dies eignet sich für direkt auf die Leiterplatte bestückte Anschlussklemmen. Mit den beiliegenden Halteklammern kann das Modulgehäuse auf DIN-Tragschienen montiert werden oder alternativ mit der Flanschbefestigung auf ebenen Flächen verschraubt werden. Das Gehäuse wird mit den 4 beiligenden Schrauben verschraubt.8,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
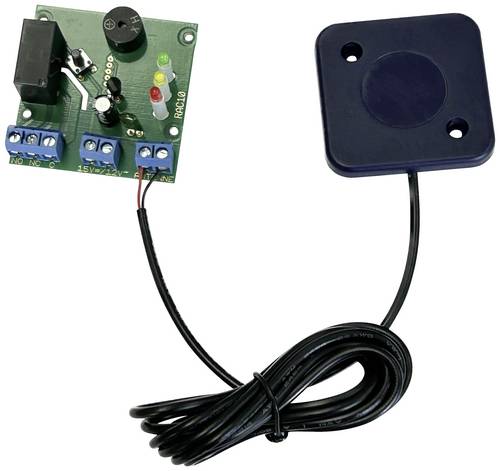
TowiTek RFID-Zugangskontrolle 12 V/DC, 9 V/AC, 12 V/ACKompakter Baustein für ein eigenständiges Zugangskontrollsystem mit RFID-Transpondern als Berechtigungsnachweis. Das System lernt bis zu 50 Ausweise und ist einfach über eine Programmierkarte steuerbar. Der Schaltkontakt ist auf Wechsel- oder Zeitfunktion konfigurierbar. Die verwendeten Transponder sind kopiergeschützt und bieten eine weitaus höhere Sicherheit als ähnliche Systeme. Die Lesereichweite beträgt ca. 20 - 50 mm.46,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Betaisodona Loesung 100 MLWichtige Hinweise (Pflichtangaben): Betaisodona Lösung. Wirkstoff: Povidon--Iod Anwendungsgebiete: zur Desinfektion der intakten äußeren Haut oder Antiseptik der Schleimhaut wie z.B. vor Operationen, Biopsien, Injektionen, Punktionen, Blutentnahmen und Blasenkatheterisierungen. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke! GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Betaisodona Lösung Wirkstoff: Povidon--Iod Lesen Sie die gesamte Packungsbeilage sorgfältig durch, denn sie enthält wichtige Informationen für Sie. Dieses Arzneimittel ist auch ohne Verschreibung erhältlich. Um einen bestmöglichen Behandlungserfolg zu erzielen, muss Betaisodona Lösung jedoch vorschriftsmäßig angewendet werden. Heben Sie die Packungsbeilage auf. Vielleicht möchten Sie diese später nochmals lesen. Fragen Sie Ihren Apotheker, wenn Sie weitere Informationen oder einen Rat benötigen. Wenn sich Ihre Symptome verschlimmern oder nach 2 – 5 Tagen keine Besserung eintritt, müssen Sie auf jeden Fall einen Arzt aufsuchen. Wenn eine der aufgeführten Nebenwirkungen Sie erheblich beeinträchtigt oder Sie Nebenwirkungen bemerken, die nicht in dieser Gebrauchsinformation angegeben sind, informieren Sie bitte Ihren Arzt oder Apotheker. Diese Packungsbeilage beinhaltet: WAS IST BETAISODONA LÖSUNG UND WOFÜR WIRD SIE ANGEWENDET? WAS MÜSSEN SIE VOR DER ANWENDUNG VON BETAISODONA LÖSUNG BEACHTEN? WIE IST BETAISODONA LÖSUNG ANZUWENDEN? WELCHE NEBENWIRKUNGEN SIND MÖGLICH? WIE IST BETAISODONA LÖSUNG AUFZUBEWAHREN? WEITERE INFORMATIONEN. 1. WAS IST BETAISODONA LÖSUNG UND WOFÜR WIRD SIE ANGEWENDET? Betaisodona Lösung ist ein keimtötendes Mittel (Antiseptikum) zur Anwendung auf Haut, Schleimhaut und Wunden. Betaisodona Lösung wird einmalig angewendet zur Desinfektion der intakten äußeren Haut oder Antiseptik der Schleimhaut wie z.B. vor Operationen, Biopsien, Injektionen, Punktionen, Blutentnahmen und Blasenkatheterisierungen. Betaisodona Lösung wird wiederholt, zeitlich begrenzt angewendet zur antiseptischen Wundbehandlung (z. B. Druckgeschwüre, Unterschenkelgeschwüre) bei Verbrennungen, infizierten und superinfizierten Hauterkrankungen sowie zur chirurgischen Händedesinfektion. 2. WAS MÜSSEN SIE VOR DER ANWENDUNG VON BETAISODONA LÖSUNG BEACHTEN? Betaisodona Lösung darf nicht angewendet werden: bei einer Schilddrüsenüberfunktion (Hyperthyreose) oder einer anderen bestehenden (manifesten) Schilddrüsenerkrankung, bei der sehr seltenen chronischen Hautentzündung Dermatitis herpetiformis Duhring, während und bis zum Abschluss einer Strahlentherapie mit Iod (Radio–Iod–Therapie) oder wenn bei Ihnen eine solche Behandlung geplant ist, wenn Sie überempfindlich (allergisch) gegen den Wirkstoff oder einen der sonstigen Bestandteile von Betaisodona Lösung sind. Besondere Vorsicht bei der Anwendung von Betaisodona Lösung ist erforderlich: Falls Sie an Schilddrüsenerkrankungen leiden oder bei Ihnen ein Kropf besteht, sollten Sie Betaisodona Lösung nur auf ausdrückliche Anweisung des Arztes über längere Zeit und großflächig anwenden (z.B. über 10% der Körperoberfläche und länger als 14 Tage). Auch nach Beendigung der Therapie (bis zu 3 Monate) ist auf Frühsymptome einer möglichen Schilddrüsenüberfunktion (siehe Abschnitt 4. Welche Nebenwirkungen sind möglich? zu achten und ggf. die Schilddrüsenfunktion zu überwachen. Bei Anwendung von Betaisodona Lösung im Rahmen der Hautdesinfektion vor Operationen "Pfützenbildung" unter dem Patienten vermeiden, da ein längerer Hautkontakt mit der nicht abgetrockneten Lösung in seltenen Fällen schwere verbrennungsähnliche Hautreaktionen auslösen kann. Bei Anwendung von Betaisodona Lösung im Rachenbereich ist ein Verschlucken zu vermeiden, da anderenfalls Atembeschwerden bis hin zu einer Lungenentzündung auftreten können. Ältere Menschen: Da ältere Menschen häufiger an Funktionsstörungen der Schilddrüse leiden, sollte bei älteren Menschen (> 65 Jahren) eine großflächige und längerfristige Anwendung von Betaisodona Lösung nur nach ausdrücklicher Anweisung des Arztes erfolgen. Gegebenenfalls ist die Schilddrüsenfunktion zu überwachen. Neugeborene und Säuglinge: Bei Neugeborenen und Säuglingen bis zum Alter von 6 Monaten ist Betaisodona Lösung nur auf ausdrückliche Anweisung des Arztes und äußerst beschränkt anzuwenden. Eine Kontrolle der Schilddrüsenfunktion ist notwendig. Eine Aufnahme von Betaisodona Lösung durch den Säugling beim Stillen muss vermieden werden. Bei Anwendung von Betaisodona Lösung mit anderen Arzneimitteln: Bitte informieren Sie Ihren Arzt oder Apotheker, wenn Sie andere Arzneimittel einnehmen/anwenden bzw. vor kurzem eingenommen/angewendet haben, auch wenn es sich um nicht verschreibungspflichtige Arzneim11,42 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Was ist steuerpflichtige innergemeinschaftliche Erwerbe?
Steuerpflichtige innergemeinschaftliche Erwerbe sind Käufe von Waren oder Dienstleistungen innerhalb der Europäischen Union, bei denen die Umsatzsteuer durch den Erwerber in seinem Heimatland entrichtet werden muss. Diese Regelung soll sicherstellen, dass der grenzüberschreitende Handel fair besteuert wird. Unternehmen, die solche Erwerbe tätigen, müssen die entsprechenden Umsatzsteuern in ihrer Umsatzsteuervoranmeldung angeben und abführen. Es gelten bestimmte Voraussetzungen und Regelungen, um als steuerpflichtiger innergemeinschaftlicher Erwerb zu gelten, wie zum Beispiel die Erfüllung von Meldepflichten und die Beachtung von bestimmten Schwellenwerten. **
-
Wer ist die steuerpflichtige Person?
"Wer ist die steuerpflichtige Person?" ist eine wichtige Frage, die sich auf die Person bezieht, die gesetzlich verpflichtet ist, Steuern zu zahlen. In den meisten Fällen ist die steuerpflichtige Person diejenige, die Einkommen erzielt, sei es aus einer Beschäftigung, selbstständiger Arbeit oder anderen Einkommensquellen. Es ist wichtig, die steuerpflichtige Person korrekt zu identifizieren, da sie für die Einreichung von Steuererklärungen und die Zahlung von Steuern verantwortlich ist. In einigen Fällen kann es auch mehrere steuerpflichtige Personen geben, zum Beispiel in einer Ehe oder Partnerschaft, wo beide Partner Einkommen erzielen. Letztendlich ist die Frage "Wer ist die steuerpflichtige Person?" entscheidend für die ordnungsgemäße Erfüllung steuerlicher Pflichten und die Vermeidung von rechtlichen Konsequenzen. **
-
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe?
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe? Steuerpflichtige innergemeinschaftliche Erwerbe beziehen sich auf den Erwerb von Waren oder Dienstleistungen zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Diese Erwerbe unterliegen der Umsatzsteuer und müssen in der Regel in der Umsatzsteuervoranmeldung angegeben werden. Um als steuerpflichtig zu gelten, müssen die Erwerbe bestimmte Schwellenwerte überschreiten. Die Regelungen für steuerpflichtige innergemeinschaftliche Erwerbe dienen dazu, den Binnenmarkt der EU zu stärken und faire Wettbewerbsbedingungen zu schaffen. **
-
Kann man 2 steuerpflichtige Jobs haben?
Kann man 2 steuerpflichtige Jobs haben? Ja, grundsätzlich ist es möglich, zwei steuerpflichtige Jobs gleichzeitig zu haben. Allerdings müssen beide Arbeitgeber über die jeweils andere Beschäftigung informiert werden, um sicherzustellen, dass die Steuern korrekt abgeführt werden. Es ist wichtig, die Steuerklasse und Freibeträge richtig zu verteilen, um eine Nachzahlung oder Steuernachforderung zu vermeiden. Es kann auch sinnvoll sein, sich von einem Steuerberater beraten zu lassen, um eventuelle steuerliche Auswirkungen zu verstehen und zu optimieren. Insgesamt ist es wichtig, die steuerlichen Pflichten und Regelungen im Blick zu behalten, wenn man mehrere Jobs ausübt. **

Was bedeutet steuerpflichtige Person nur bei zusammenveranlagung?
Bei einer Zusammenveranlagung handelt es sich um die gemeinsame Veranlagung von Ehepartnern oder eingetragenen Lebenspartnern für ihre Einkommensteuer. Eine steuerpflichtige Person bei Zusammenveranlagung bezieht sich auf die Person, die steuerpflichtige Einkünfte erzielt und somit zur Abgabe einer Steuererklärung verpflichtet ist. Diese Person trägt auch die Verantwortung für die korrekte Angabe der steuerrelevanten Informationen in der gemeinsamen Steuererklärung. Es ist wichtig, dass beide Partner ihre steuerpflichtigen Einkünfte und relevanten Informationen offenlegen, um eine ordnungsgemäße Veranlagung sicherzustellen. In der Regel wird die steuerpflichtige Person bei Zusammenveranlagung als erster genannt und ist somit der Hauptansprechpartner für das Finanzamt. **
Wie berechnet sich der steuerpflichtige Teil der Rente?
Der steuerpflichtige Teil der Rente wird anhand des sogenannten Besteuerungsanteils ermittelt. Dieser Anteil wird durch das Jahr des Rentenbeginns bestimmt und bleibt über die gesamte Rentenbezugsdauer konstant. Der Besteuerungsanteil variiert je nach Rentenbeginn zwischen 22 und 100 Prozent. Der steuerpflichtige Teil der Rente ergibt sich dann aus dem Verhältnis des Besteuerungsanteils zum Gesamtbetrag der Rente. Es ist wichtig zu beachten, dass auch andere Einkünfte und steuerliche Freibeträge Einfluss auf die steuerliche Behandlung der Rente haben können. **
Top-Angebote
Produkte zum Begriff Steuerpflichtige:
-
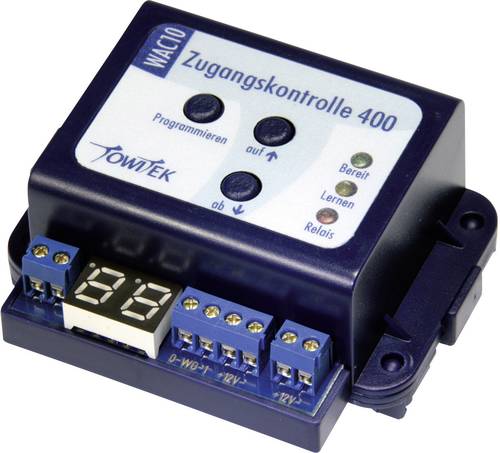
TowiTek RFID-Zugangskontrolle 12 V/DCDer TowiTek Universal-Zugangscontroller UAC400 ist die zentrale Steuereinheit für Zugangskontrollsysteme mit bis zu 400 berechtigten Ausweisen. Ein gezieltes Löschen von einzelnen verlorenen Ausweisen ist dank des Displays komfortabel möglich. Der Schaltkontakt ist als Zeit- oder Wechselkontakt konfigurierbar. Zum Betrieb muss eine Eingabeeinheit an die Wiegand-Schnittstelle angeschlossen werden. Für die Verwendung von RFID-Transpondern wird die RFID-Weitbereichs-Leseantenne (Best. Nr.: 1839714, 2564475) verwendet. Der Zugangscontroller wird fertig aufgebaut und im Universalgehäuse montiert geliefert.92,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
TowiTek Universal-Modulgehäuse für Hutschiene Passend für (Funkmodule) RFID-Zugangskontrolle TWT2009Kompaktes Modulgehäuse aus ABS-Kunststoff abgestimmt auf die Basetech Modulbausteine. Im Lieferumfang enthalten ist eine neutrale Frontfolie zur Abdeckung der Löcher für mögliche LED-Anzeigen, Taster und Drehregler. Die Gehäusekonstruktion sieht vor, daß ein Teil der Oberseite eingebauten Leiterplatte von aussen zugänglich ist – dies eignet sich für direkt auf die Leiterplatte bestückte Anschlussklemmen. Mit den beiliegenden Halteklammern kann das Modulgehäuse auf DIN-Tragschienen montiert werden oder alternativ mit der Flanschbefestigung auf ebenen Flächen verschraubt werden. Das Gehäuse wird mit den 4 beiligenden Schrauben verschraubt.8,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
TowiTek RFID-Zugangskontrolle 12 V/DC, 9 V/AC, 12 V/ACKompakter Baustein für ein eigenständiges Zugangskontrollsystem mit RFID-Transpondern als Berechtigungsnachweis. Das System lernt bis zu 50 Ausweise und ist einfach über eine Programmierkarte steuerbar. Der Schaltkontakt ist auf Wechsel- oder Zeitfunktion konfigurierbar. Die verwendeten Transponder sind kopiergeschützt und bieten eine weitaus höhere Sicherheit als ähnliche Systeme. Die Lesereichweite beträgt ca. 20 - 50 mm.46,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist das steuerpflichtige Brutto?
Was ist das steuerpflichtige Brutto? Das steuerpflichtige Brutto bezeichnet das Einkommen, das für die Berechnung der Einkommenssteuer herangezogen wird. Es umfasst alle Einkünfte, die einer Besteuerung unterliegen, wie beispielsweise Gehälter, Honorare, Mieteinnahmen oder Kapitalerträge. Von diesem Bruttoeinkommen werden dann noch bestimmte Freibeträge abgezogen, um das zu versteuernde Einkommen zu ermitteln. Je nach Höhe des steuerpflichtigen Brutteinkommens fallen unterschiedliche Steuersätze an. **
-
Was ist der steuerpflichtige Umsatz?
Der steuerpflichtige Umsatz ist der Betrag, der für steuerliche Zwecke relevant ist und auf den Umsatzsteuer erhoben wird. Er umfasst alle Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt, abzüglich eventueller Rabatte, Skonti oder Rücksendungen. Der steuerpflichtige Umsatz dient als Grundlage für die Berechnung der Umsatzsteuer, die ein Unternehmen an das Finanzamt abführen muss. Es ist wichtig, den steuerpflichtigen Umsatz korrekt zu ermitteln und in der Umsatzsteuervoranmeldung anzugeben, um steuerliche Pflichten zu erfüllen und mögliche Bußgelder zu vermeiden. Unternehmen sollten daher ihre Umsätze sorgfältig dokumentieren und regelmäßig überprüfen, um Fehler bei der Berechnung des steuerpflichtigen Umsatzes zu vermeiden. **
-
Was ist steuerpflichtige innergemeinschaftliche Erwerbe?
Steuerpflichtige innergemeinschaftliche Erwerbe sind Käufe von Waren oder Dienstleistungen innerhalb der Europäischen Union, bei denen die Umsatzsteuer durch den Erwerber in seinem Heimatland entrichtet werden muss. Diese Regelung soll sicherstellen, dass der grenzüberschreitende Handel fair besteuert wird. Unternehmen, die solche Erwerbe tätigen, müssen die entsprechenden Umsatzsteuern in ihrer Umsatzsteuervoranmeldung angeben und abführen. Es gelten bestimmte Voraussetzungen und Regelungen, um als steuerpflichtiger innergemeinschaftlicher Erwerb zu gelten, wie zum Beispiel die Erfüllung von Meldepflichten und die Beachtung von bestimmten Schwellenwerten. **
-
Wer ist die steuerpflichtige Person?
"Wer ist die steuerpflichtige Person?" ist eine wichtige Frage, die sich auf die Person bezieht, die gesetzlich verpflichtet ist, Steuern zu zahlen. In den meisten Fällen ist die steuerpflichtige Person diejenige, die Einkommen erzielt, sei es aus einer Beschäftigung, selbstständiger Arbeit oder anderen Einkommensquellen. Es ist wichtig, die steuerpflichtige Person korrekt zu identifizieren, da sie für die Einreichung von Steuererklärungen und die Zahlung von Steuern verantwortlich ist. In einigen Fällen kann es auch mehrere steuerpflichtige Personen geben, zum Beispiel in einer Ehe oder Partnerschaft, wo beide Partner Einkommen erzielen. Letztendlich ist die Frage "Wer ist die steuerpflichtige Person?" entscheidend für die ordnungsgemäße Erfüllung steuerlicher Pflichten und die Vermeidung von rechtlichen Konsequenzen. **
Ähnliche Suchbegriffe für Steuerpflichtige
-
Betaisodona Loesung 100 MLWichtige Hinweise (Pflichtangaben): Betaisodona Lösung. Wirkstoff: Povidon--Iod Anwendungsgebiete: zur Desinfektion der intakten äußeren Haut oder Antiseptik der Schleimhaut wie z.B. vor Operationen, Biopsien, Injektionen, Punktionen, Blutentnahmen und Blasenkatheterisierungen. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke! GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Betaisodona Lösung Wirkstoff: Povidon--Iod Lesen Sie die gesamte Packungsbeilage sorgfältig durch, denn sie enthält wichtige Informationen für Sie. Dieses Arzneimittel ist auch ohne Verschreibung erhältlich. Um einen bestmöglichen Behandlungserfolg zu erzielen, muss Betaisodona Lösung jedoch vorschriftsmäßig angewendet werden. Heben Sie die Packungsbeilage auf. Vielleicht möchten Sie diese später nochmals lesen. Fragen Sie Ihren Apotheker, wenn Sie weitere Informationen oder einen Rat benötigen. Wenn sich Ihre Symptome verschlimmern oder nach 2 – 5 Tagen keine Besserung eintritt, müssen Sie auf jeden Fall einen Arzt aufsuchen. Wenn eine der aufgeführten Nebenwirkungen Sie erheblich beeinträchtigt oder Sie Nebenwirkungen bemerken, die nicht in dieser Gebrauchsinformation angegeben sind, informieren Sie bitte Ihren Arzt oder Apotheker. Diese Packungsbeilage beinhaltet: WAS IST BETAISODONA LÖSUNG UND WOFÜR WIRD SIE ANGEWENDET? WAS MÜSSEN SIE VOR DER ANWENDUNG VON BETAISODONA LÖSUNG BEACHTEN? WIE IST BETAISODONA LÖSUNG ANZUWENDEN? WELCHE NEBENWIRKUNGEN SIND MÖGLICH? WIE IST BETAISODONA LÖSUNG AUFZUBEWAHREN? WEITERE INFORMATIONEN. 1. WAS IST BETAISODONA LÖSUNG UND WOFÜR WIRD SIE ANGEWENDET? Betaisodona Lösung ist ein keimtötendes Mittel (Antiseptikum) zur Anwendung auf Haut, Schleimhaut und Wunden. Betaisodona Lösung wird einmalig angewendet zur Desinfektion der intakten äußeren Haut oder Antiseptik der Schleimhaut wie z.B. vor Operationen, Biopsien, Injektionen, Punktionen, Blutentnahmen und Blasenkatheterisierungen. Betaisodona Lösung wird wiederholt, zeitlich begrenzt angewendet zur antiseptischen Wundbehandlung (z. B. Druckgeschwüre, Unterschenkelgeschwüre) bei Verbrennungen, infizierten und superinfizierten Hauterkrankungen sowie zur chirurgischen Händedesinfektion. 2. WAS MÜSSEN SIE VOR DER ANWENDUNG VON BETAISODONA LÖSUNG BEACHTEN? Betaisodona Lösung darf nicht angewendet werden: bei einer Schilddrüsenüberfunktion (Hyperthyreose) oder einer anderen bestehenden (manifesten) Schilddrüsenerkrankung, bei der sehr seltenen chronischen Hautentzündung Dermatitis herpetiformis Duhring, während und bis zum Abschluss einer Strahlentherapie mit Iod (Radio–Iod–Therapie) oder wenn bei Ihnen eine solche Behandlung geplant ist, wenn Sie überempfindlich (allergisch) gegen den Wirkstoff oder einen der sonstigen Bestandteile von Betaisodona Lösung sind. Besondere Vorsicht bei der Anwendung von Betaisodona Lösung ist erforderlich: Falls Sie an Schilddrüsenerkrankungen leiden oder bei Ihnen ein Kropf besteht, sollten Sie Betaisodona Lösung nur auf ausdrückliche Anweisung des Arztes über längere Zeit und großflächig anwenden (z.B. über 10% der Körperoberfläche und länger als 14 Tage). Auch nach Beendigung der Therapie (bis zu 3 Monate) ist auf Frühsymptome einer möglichen Schilddrüsenüberfunktion (siehe Abschnitt 4. Welche Nebenwirkungen sind möglich? zu achten und ggf. die Schilddrüsenfunktion zu überwachen. Bei Anwendung von Betaisodona Lösung im Rahmen der Hautdesinfektion vor Operationen "Pfützenbildung" unter dem Patienten vermeiden, da ein längerer Hautkontakt mit der nicht abgetrockneten Lösung in seltenen Fällen schwere verbrennungsähnliche Hautreaktionen auslösen kann. Bei Anwendung von Betaisodona Lösung im Rachenbereich ist ein Verschlucken zu vermeiden, da anderenfalls Atembeschwerden bis hin zu einer Lungenentzündung auftreten können. Ältere Menschen: Da ältere Menschen häufiger an Funktionsstörungen der Schilddrüse leiden, sollte bei älteren Menschen (> 65 Jahren) eine großflächige und längerfristige Anwendung von Betaisodona Lösung nur nach ausdrücklicher Anweisung des Arztes erfolgen. Gegebenenfalls ist die Schilddrüsenfunktion zu überwachen. Neugeborene und Säuglinge: Bei Neugeborenen und Säuglingen bis zum Alter von 6 Monaten ist Betaisodona Lösung nur auf ausdrückliche Anweisung des Arztes und äußerst beschränkt anzuwenden. Eine Kontrolle der Schilddrüsenfunktion ist notwendig. Eine Aufnahme von Betaisodona Lösung durch den Säugling beim Stillen muss vermieden werden. Bei Anwendung von Betaisodona Lösung mit anderen Arzneimitteln: Bitte informieren Sie Ihren Arzt oder Apotheker, wenn Sie andere Arzneimittel einnehmen/anwenden bzw. vor kurzem eingenommen/angewendet haben, auch wenn es sich um nicht verschreibungspflichtige Arzneim11,42 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Gynocastus Loesung 20 MLWichtige Hinweise (Pflichtangaben): Gynocastus Lösung. Wirkstoff: Keuschlammfrüchte-Auszug. Anwendungsgebiete: Rhythmusstörungen der Regelblutung (Regeltempoanomalien), Spannungs- und Schwellungsgefühl in den Brüsten (Mastodynie), monatlich wiederkehrende Beschwerden vor Eintritt der Regelblutung (Prämenstruelle Beschwerden). Warnhinweis: Enthält 60 Vol.-% Alkohol! Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Gynocastus Lösung Wirkstoff: Keuschlammfrüchte-Auszug Die sanfte, naturheilkundliche Alternative zur Einregulierung des gestörten hormonellen Regelkreises Anwendungsgebiete: Rhythmusstörungen der Regelblutung (Regeltempoanomalien), Spannungs- und Schwellungsgefühl in den Brüsten (Mastodynie), monatlich wiederkehrende Beschwerden vor Eintritt der Regelblutung (Prämenstruelle Beschwerden). Gegenanzeigen: Nicht anwenden bei bekannter Überempfindlichkeit gegen Mönchspfeffer, bei Hypophysentumoren, bei Mammakarzinom. Nicht anwenden in Schwangerschaft und Stillzeit. Wechselwirkungen: Wechselseitige Wirkungsabschwächung bei gleichzeitiger Gabe von Dopamin-Rezeptor-Antagonisten. Dosierung, Art und Dauer der Anwendung: Morgens und abends vor den Mahlzeiten je 10 Tropfen in wenig Flüssigkeit über mehrere Monate hin einnehmen. Nebenwirkungen: Gelegentliches Auftreten von juckenden Hautausschlägen mit Bläschenbildung. Zusammensetzung: 100 g enthalten: Wirkstoff: 100 g Auszug aus Keuschlammfrüchten (7,9 - 8,8 : 1), Auszugsmittel 60 Vol.-% Alkohol. Sonstige Bestandteile: Keine. Handelsformen: Originalpackungen zu 20, 50 und 100 ml Tropfen. Pharmazeutischer Unternehmer und Hersteller: Fritz Zilly GmbH Eckbergstr. 18 D-76534 Baden-Baden phone: 0049 7221 7 37 34 fax: 0049 7221 7 37 33 Quelle: Angaben der Packungsbeilage Stand: 07/2017 Rhythmusstörungen der Regelblutung (Regeltempoanomalien) , Spannungs- und Schwellungsgefühl in den Brüsten (Mastodynie) , monatlich wiederkehrende Beschwerden vor Eintritt der Regelblutung (Prämenstruelle Beschwerden). Hinweis: Bei Spannungs- und Schwellungsgefühl in den Brüsten sowie bei Störungen der Regelblutung sollte zunächst ein Arzt aufgesucht werden, da es sich um Erkrankungen handeln kann, die einer ärztlichen Abklärung bedürfen. Das Arzneimittel sollte morgens und abends vor den Mahlzeiten nüchtern in etwas Flüssigkeit eingenommen werden. Die folgenden Angaben gelten, soweit Ihnen Ihr Arzt das Arzneimittel nicht anders verordnet hat. Bitte halten Sie sich an die Anwendungsvorschriften, da das Arzneimittel sonst nicht richtig wirken kann! Wie viel von dem Arzneimittel und wie oft sollten Sie das Arzneimittel einnehmen? Morgens und abends je 10 Tropfen von dem Arzneimittel einnehmen (entsprechend einer Tagesdosis von 40 mg Keuschlammfrüchten). Wie und wann sollten Sie das Arzneimittel einnehmen? Das Arzneimittel sollte morgens und abends vor den Mahlzeiten nüchtern in etwas Flüssigkeit eingenommen werden. Wie lange sollten Sie das Arzneimittel einnehmen? Die Behandlung mit dem Arzneimittel soll ohne Unterbrechung über mehrere Monate hin erfolgen und auch nach Besserung der Beschwerden noch einige Wochen fortgesetzt werden. Was müssen Sie beachten, wenn Sie zuwenig von dem Arzneimittel eingenommen haben oder eine Anwendung vergessen haben? Falls Sie einmal eine Einnahme vergessen haben, holen Sie diese Einnahme nicht nach, sondern fahren mit der nächsten Einnahme fort. Was ist zu tun, wenn das Arzneimittel in zu großen Mengen angewendet wurde (beabsichtigte oder versehentliche Überdosierung)? Die Einnahme größerer Mengen des Arzneimittels kann insbesondere bei Kleinkindern zu einer Alkoholvergiftung führen in diesem Fall besteht Lebensgefahr, weshalb unverzüglich ein Arzt aufzusuchen ist. Wann dürfen Sie das Arzneimittel nicht einnehmen? Sie dürfen das Arzneimittel nicht einnehmen, wenn Sie bereits auf Keuschlammfrüchte (Mönchspfefferfrüchte) oder einen der sonstigen Bestandteile des Arzneimittels überempfindlich reagiert haben. Das Arzneimittel darf nicht eingenommen werden bei: Hypophysentumoren (Geschwülste der Hirnanhangdrüse) Mammakarzinom (Brustkrebs) Welche Nebenwirkungen können bei der Einnahme von dem Arzneimittel auftreten? Nach der Einnah8,04 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Olavarria, Marco: Agile ProzessoptimierungAgile Prozessoptimierung , Prozesse schnell, einfach und wirkungsvoll verbessern , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20210412, Produktform: Kartoniert, Beilage: kartoniert, Autoren: Olavarria, Marco~Buschow, Sabrina, Seitenzahl/Blattzahl: 158, Abbildungen: mit grafischen Darstellungen, Keyword: Prozessdurchlauf; Agilität; Management; Ziele; Workshop, Fachschema: Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Innovationsmanagement~Management / Innovationsmanagement~Führung / Unternehmensführung~Unternehmensführung~Management / Projektmanagement~Projektmanagement - Projektmarketing~Makroökonomie~Ökonomik / Makroökonomik~Entrepreneurship~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Strategisches Management~Management: Innovation~Unternehmensführung~Makroökonomie~Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Projektmanagement, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 238, Breite: 188, Höhe: 15, Gewicht: 390, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: SLOWAKEI (SK), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe?
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe? Steuerpflichtige innergemeinschaftliche Erwerbe beziehen sich auf den Erwerb von Waren oder Dienstleistungen zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Diese Erwerbe unterliegen der Umsatzsteuer und müssen in der Regel in der Umsatzsteuervoranmeldung angegeben werden. Um als steuerpflichtig zu gelten, müssen die Erwerbe bestimmte Schwellenwerte überschreiten. Die Regelungen für steuerpflichtige innergemeinschaftliche Erwerbe dienen dazu, den Binnenmarkt der EU zu stärken und faire Wettbewerbsbedingungen zu schaffen. **
-
Kann man 2 steuerpflichtige Jobs haben?
Kann man 2 steuerpflichtige Jobs haben? Ja, grundsätzlich ist es möglich, zwei steuerpflichtige Jobs gleichzeitig zu haben. Allerdings müssen beide Arbeitgeber über die jeweils andere Beschäftigung informiert werden, um sicherzustellen, dass die Steuern korrekt abgeführt werden. Es ist wichtig, die Steuerklasse und Freibeträge richtig zu verteilen, um eine Nachzahlung oder Steuernachforderung zu vermeiden. Es kann auch sinnvoll sein, sich von einem Steuerberater beraten zu lassen, um eventuelle steuerliche Auswirkungen zu verstehen und zu optimieren. Insgesamt ist es wichtig, die steuerlichen Pflichten und Regelungen im Blick zu behalten, wenn man mehrere Jobs ausübt. **
-
Was bedeutet steuerpflichtige Person nur bei zusammenveranlagung?
Bei einer Zusammenveranlagung handelt es sich um die gemeinsame Veranlagung von Ehepartnern oder eingetragenen Lebenspartnern für ihre Einkommensteuer. Eine steuerpflichtige Person bei Zusammenveranlagung bezieht sich auf die Person, die steuerpflichtige Einkünfte erzielt und somit zur Abgabe einer Steuererklärung verpflichtet ist. Diese Person trägt auch die Verantwortung für die korrekte Angabe der steuerrelevanten Informationen in der gemeinsamen Steuererklärung. Es ist wichtig, dass beide Partner ihre steuerpflichtigen Einkünfte und relevanten Informationen offenlegen, um eine ordnungsgemäße Veranlagung sicherzustellen. In der Regel wird die steuerpflichtige Person bei Zusammenveranlagung als erster genannt und ist somit der Hauptansprechpartner für das Finanzamt. **
-
Wie berechnet sich der steuerpflichtige Teil der Rente?
Der steuerpflichtige Teil der Rente wird anhand des sogenannten Besteuerungsanteils ermittelt. Dieser Anteil wird durch das Jahr des Rentenbeginns bestimmt und bleibt über die gesamte Rentenbezugsdauer konstant. Der Besteuerungsanteil variiert je nach Rentenbeginn zwischen 22 und 100 Prozent. Der steuerpflichtige Teil der Rente ergibt sich dann aus dem Verhältnis des Besteuerungsanteils zum Gesamtbetrag der Rente. Es ist wichtig zu beachten, dass auch andere Einkünfte und steuerliche Freibeträge Einfluss auf die steuerliche Behandlung der Rente haben können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.