Domain rfid-loesung.de kaufen?
Wir ziehen mit dem Projekt
rfid-loesung.de um.
Sind Sie am Kauf der Domain
rfid-loesung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rfid-loesung.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
TowiTek Universal-Modulgehäuse für Hutschiene Passend für (Funkmodule) RFID-Zugangskontrolle TWT2009Kompaktes Modulgehäuse aus ABS-Kunststoff abgestimmt auf die Basetech Modulbausteine. Im Lieferumfang enthalten ist eine neutrale Frontfolie zur Abdeckung der Löcher für mögliche LED-Anzeigen, Taster und Drehregler. Die Gehäusekonstruktion sieht vor, daß ein Teil der Oberseite eingebauten Leiterplatte von aussen zugänglich ist – dies eignet sich für direkt auf die Leiterplatte bestückte Anschlussklemmen. Mit den beiliegenden Halteklammern kann das Modulgehäuse auf DIN-Tragschienen montiert werden oder alternativ mit der Flanschbefestigung auf ebenen Flächen verschraubt werden. Das Gehäuse wird mit den 4 beiligenden Schrauben verschraubt.8,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
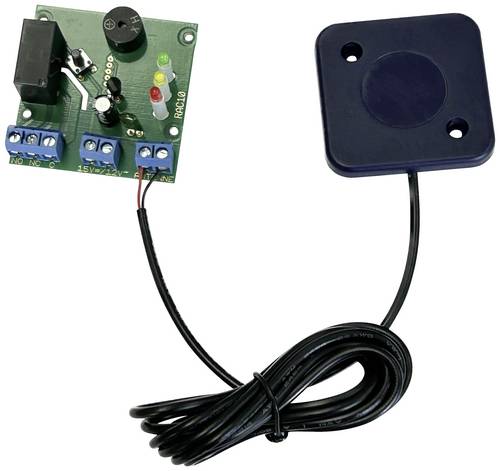
TowiTek RFID-Zugangskontrolle 12 V/DC, 9 V/AC, 12 V/ACKompakter Baustein für ein eigenständiges Zugangskontrollsystem mit RFID-Transpondern als Berechtigungsnachweis. Das System lernt bis zu 50 Ausweise und ist einfach über eine Programmierkarte steuerbar. Der Schaltkontakt ist auf Wechsel- oder Zeitfunktion konfigurierbar. Die verwendeten Transponder sind kopiergeschützt und bieten eine weitaus höhere Sicherheit als ähnliche Systeme. Die Lesereichweite beträgt ca. 20 - 50 mm.46,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Gynocastus Loesung 100 MLWichtige Hinweise (Pflichtangaben): Gynocastus, Flüssigkeit zum Einnehmen. Wirkstoff: Keuschlammfrüchte-Auszug. Anwendungsgebiete: Rhythmusstörungen der Regelblutung (Regeltempoanomalien), Spannungs- und Schwellungsgefühl in den Brüsten (Mastodynie), monatlich wiederkehrende Beschwerden vor Eintritt der Regelblutung (Prämenstruelle Beschwerden). Warnhinweis: Enthält 60 Vol.-% Alkohol! Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Gynocastus, Flüssigkeit zum Einnehmen Wirkstoff: Keuschlammfrüchte-Auszug Pflanzliches Arzneimittel bei Regelbeschwerden Liebe Patientin, lieber Patient! Bitte lesen Sie die folgende Gebrauchsinformation sorgfältig, weil sie wichtige Informationen darüber enthält, was Sie bei der Anwendung dieses Arzneimittels beachten sollen. Wenden Sie sich bei Fragen bitte an Ihren Arzt oder Apotheker. Stoff- oder Indikationsgruppe oder Wirkungsweise: Pflanzliches Arzneimittel bei Regelbeschwerden. Anwendungsgebiete: Rhythmusstörungen der Regelblutung (Regeltempoanomalien), Spannungs- und Schwellungsgefühl in den Brüsten (Mastodynie), monatlich wiederkehrende Beschwerden vor Eintritt der Regelblutung (Prämenstruelle Beschwerden). Hinweis: Bei Spannungs- und Schwellungsgefühl in den Brüsten sowie bei Störungen der Regelblutung sollte zunächst ein Arzt aufgesucht werden, da es sich um Erkrankungen handeln kann, die einer ärztlichen Abklärung bedürfen. Gegenanzeigen: Sie dürfen Gynocastus nicht einnehmen, wenn Sie bereits auf Keuschlammfrüchte (Mönchspfefferfrüchte) oder einen der sonstigen Bestandteile des Arzneimittels überempfindlich reagiert haben. Gynocastus darf nicht eingenommen werden bei: Hypophysentumoren (Geschwülste der Hirnanhangdrüse), Mammakarzinom (Brustkrebs). Gynocastus darf während der Schwangerschaft und Stillzeit nicht eingenommen werden, da im Tierversuch eine Beeinträchtigung der Milchproduktion gesehen wurde. Vorsichtsmaßnahmen für die Anwendung und Warnhinweise: Dieses Arzneimittel enthält 60 Vol.-% Alkohol. Bei Beachtung der Dosierungsanleitung werden bei jeder Einnahme (10 Tropfen) bis zu 0,24 g Alkohol zugeführt. Ein gesundheitliches Risiko besteht u.a. bei Leberkranken, Alkoholkranken, Epileptikern und bei Patienten mit organischen Erkrankungen des Gehirns. Die Wirkung anderer Arzneimittel kann beeinträchtigt werden. Wechselwirkungen: Wenn Sie andere Arzneimittel einnehmen, sollten Sie vor der Einnahme von Gynocastus den Arzt befragen, da es Hinweise auf eine wechselseitige Wirkungsabschwächung bei gleichzeitiger Gabe von Dopamin-Rezeptor-Antagonisten gibt. Beachten Sie bitte, dass diese Angaben auch für vor kurzem angewendete Arzneimittel gelten können. Art der Anwendung: Bitte halten Sie sich an die Anwendungsvorschriften, da Gynocastus sonst nicht richtig wirken kann. Überdosierung und andere Anwendungsfehler: Falls Sie einmal eine Einnahme vergessen haben, holen Sie diese nicht nach, sondern fahren mit der nächsten Einnahme fort. Was ist zu tun, wenn Gynocastus in zu großen Mengen angewendet wurde (beabsichtigte oder versehentliche Überdosierung)? Die Einnahme größerer Mengen des Arzneimittels kann insbesondere bei Kleinkindern zu einer Alkoholvergiftung führen in diesem Fall besteht Lebensgefahr, weshalb unverzüglich ein Arzt aufzusuchen ist. Bei Einnahme des gesamten Flascheninhalts werden etwa 9,5 g Alkohol (20ml-Flasche) bzw. 23,9 g Alkohol (50 ml-Flasche) bzw. 47,7 g Alkohol (100 ml-Flasche) aufgenommen. Nebenwirkungen: Nach der Einnahme von Arzneimitteln, die Keuschlammfrüchte enthalten, können Kopfschmerzen, Juckreiz oder Bauchbeschwerden wie Übelkeit, Magen- oder Unterbauchschmerzen auftreten, sowie Überempfindlichkeitsreaktionen mit Hautausschlag und Quaddelsucht. Es wurden auch schwere Reaktionen mit Gesichtsschwellung, Atemnot und Schluckbeschwerden beschrieben. Über die Häufigkeit dieser möglichen Nebenwirkungen liegen keine Angaben vor. Welche Gegenmaßnahmen sind bei Nebenwirkungen zu ergreifen? Insbesondere bei Anzeichen von Überempfindlichkeitsreaktionen beenden Sie bitte die Anwendung von Gynocastus und suchen unverzüglich Ihren Arzt auf. Nach Auftreten von Überempfindlichkeitsreaktionen darf Gynocastus nicht nochmals angewendet werden. Wenn Sie Nebenwirkungen bei sich beobachten, die nicht in dieser Packungsbeilage aufgeführt sind, teilen Sie diese Ihrem Arzt oder Apotheker mit. Hinweise und Angaben zur Haltbarkeit des Arzneimittels: Das Verfalldatum dieser Packung ist auf dem Flaschenetikett aufgedruckt. Verwenden Sie diese Packung nicht mehr nach diesem Datum! Arzneimittel für Kinder unzugänglich aufbewahren! Hinweise zur Aufbewahrung des Arzneimittels: Nicht über 25°C lagern. Zusammensetzung: 100 g enthalten: Wirkstoff: 100 g Aus18,73 €*Versand: 4,70 €Sichere Weiterleitung zum Anbieter

-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
TowiTek RFID-Zugangskontrolle 12 V/DCDer TowiTek Universal-Zugangscontroller UAC400 ist die zentrale Steuereinheit für Zugangskontrollsysteme mit bis zu 400 berechtigten Ausweisen. Ein gezieltes Löschen von einzelnen verlorenen Ausweisen ist dank des Displays komfortabel möglich. Der Schaltkontakt ist als Zeit- oder Wechselkontakt konfigurierbar. Zum Betrieb muss eine Eingabeeinheit an die Wiegand-Schnittstelle angeschlossen werden. Für die Verwendung von RFID-Transpondern wird die RFID-Weitbereichs-Leseantenne (Best. Nr.: 1839714, 2564475) verwendet. Der Zugangscontroller wird fertig aufgebaut und im Universalgehäuse montiert geliefert.92,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
TowiTek Universal-Modulgehäuse für Hutschiene Passend für (Funkmodule) RFID-Zugangskontrolle TWT2009Kompaktes Modulgehäuse aus ABS-Kunststoff abgestimmt auf die Basetech Modulbausteine. Im Lieferumfang enthalten ist eine neutrale Frontfolie zur Abdeckung der Löcher für mögliche LED-Anzeigen, Taster und Drehregler. Die Gehäusekonstruktion sieht vor, daß ein Teil der Oberseite eingebauten Leiterplatte von aussen zugänglich ist – dies eignet sich für direkt auf die Leiterplatte bestückte Anschlussklemmen. Mit den beiliegenden Halteklammern kann das Modulgehäuse auf DIN-Tragschienen montiert werden oder alternativ mit der Flanschbefestigung auf ebenen Flächen verschraubt werden. Das Gehäuse wird mit den 4 beiligenden Schrauben verschraubt.8,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
TowiTek RFID-Zugangskontrolle 12 V/DC, 9 V/AC, 12 V/ACKompakter Baustein für ein eigenständiges Zugangskontrollsystem mit RFID-Transpondern als Berechtigungsnachweis. Das System lernt bis zu 50 Ausweise und ist einfach über eine Programmierkarte steuerbar. Der Schaltkontakt ist auf Wechsel- oder Zeitfunktion konfigurierbar. Die verwendeten Transponder sind kopiergeschützt und bieten eine weitaus höhere Sicherheit als ähnliche Systeme. Die Lesereichweite beträgt ca. 20 - 50 mm.46,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Gynocastus Loesung 100 MLWichtige Hinweise (Pflichtangaben): Gynocastus, Flüssigkeit zum Einnehmen. Wirkstoff: Keuschlammfrüchte-Auszug. Anwendungsgebiete: Rhythmusstörungen der Regelblutung (Regeltempoanomalien), Spannungs- und Schwellungsgefühl in den Brüsten (Mastodynie), monatlich wiederkehrende Beschwerden vor Eintritt der Regelblutung (Prämenstruelle Beschwerden). Warnhinweis: Enthält 60 Vol.-% Alkohol! Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Gynocastus, Flüssigkeit zum Einnehmen Wirkstoff: Keuschlammfrüchte-Auszug Pflanzliches Arzneimittel bei Regelbeschwerden Liebe Patientin, lieber Patient! Bitte lesen Sie die folgende Gebrauchsinformation sorgfältig, weil sie wichtige Informationen darüber enthält, was Sie bei der Anwendung dieses Arzneimittels beachten sollen. Wenden Sie sich bei Fragen bitte an Ihren Arzt oder Apotheker. Stoff- oder Indikationsgruppe oder Wirkungsweise: Pflanzliches Arzneimittel bei Regelbeschwerden. Anwendungsgebiete: Rhythmusstörungen der Regelblutung (Regeltempoanomalien), Spannungs- und Schwellungsgefühl in den Brüsten (Mastodynie), monatlich wiederkehrende Beschwerden vor Eintritt der Regelblutung (Prämenstruelle Beschwerden). Hinweis: Bei Spannungs- und Schwellungsgefühl in den Brüsten sowie bei Störungen der Regelblutung sollte zunächst ein Arzt aufgesucht werden, da es sich um Erkrankungen handeln kann, die einer ärztlichen Abklärung bedürfen. Gegenanzeigen: Sie dürfen Gynocastus nicht einnehmen, wenn Sie bereits auf Keuschlammfrüchte (Mönchspfefferfrüchte) oder einen der sonstigen Bestandteile des Arzneimittels überempfindlich reagiert haben. Gynocastus darf nicht eingenommen werden bei: Hypophysentumoren (Geschwülste der Hirnanhangdrüse), Mammakarzinom (Brustkrebs). Gynocastus darf während der Schwangerschaft und Stillzeit nicht eingenommen werden, da im Tierversuch eine Beeinträchtigung der Milchproduktion gesehen wurde. Vorsichtsmaßnahmen für die Anwendung und Warnhinweise: Dieses Arzneimittel enthält 60 Vol.-% Alkohol. Bei Beachtung der Dosierungsanleitung werden bei jeder Einnahme (10 Tropfen) bis zu 0,24 g Alkohol zugeführt. Ein gesundheitliches Risiko besteht u.a. bei Leberkranken, Alkoholkranken, Epileptikern und bei Patienten mit organischen Erkrankungen des Gehirns. Die Wirkung anderer Arzneimittel kann beeinträchtigt werden. Wechselwirkungen: Wenn Sie andere Arzneimittel einnehmen, sollten Sie vor der Einnahme von Gynocastus den Arzt befragen, da es Hinweise auf eine wechselseitige Wirkungsabschwächung bei gleichzeitiger Gabe von Dopamin-Rezeptor-Antagonisten gibt. Beachten Sie bitte, dass diese Angaben auch für vor kurzem angewendete Arzneimittel gelten können. Art der Anwendung: Bitte halten Sie sich an die Anwendungsvorschriften, da Gynocastus sonst nicht richtig wirken kann. Überdosierung und andere Anwendungsfehler: Falls Sie einmal eine Einnahme vergessen haben, holen Sie diese nicht nach, sondern fahren mit der nächsten Einnahme fort. Was ist zu tun, wenn Gynocastus in zu großen Mengen angewendet wurde (beabsichtigte oder versehentliche Überdosierung)? Die Einnahme größerer Mengen des Arzneimittels kann insbesondere bei Kleinkindern zu einer Alkoholvergiftung führen in diesem Fall besteht Lebensgefahr, weshalb unverzüglich ein Arzt aufzusuchen ist. Bei Einnahme des gesamten Flascheninhalts werden etwa 9,5 g Alkohol (20ml-Flasche) bzw. 23,9 g Alkohol (50 ml-Flasche) bzw. 47,7 g Alkohol (100 ml-Flasche) aufgenommen. Nebenwirkungen: Nach der Einnahme von Arzneimitteln, die Keuschlammfrüchte enthalten, können Kopfschmerzen, Juckreiz oder Bauchbeschwerden wie Übelkeit, Magen- oder Unterbauchschmerzen auftreten, sowie Überempfindlichkeitsreaktionen mit Hautausschlag und Quaddelsucht. Es wurden auch schwere Reaktionen mit Gesichtsschwellung, Atemnot und Schluckbeschwerden beschrieben. Über die Häufigkeit dieser möglichen Nebenwirkungen liegen keine Angaben vor. Welche Gegenmaßnahmen sind bei Nebenwirkungen zu ergreifen? Insbesondere bei Anzeichen von Überempfindlichkeitsreaktionen beenden Sie bitte die Anwendung von Gynocastus und suchen unverzüglich Ihren Arzt auf. Nach Auftreten von Überempfindlichkeitsreaktionen darf Gynocastus nicht nochmals angewendet werden. Wenn Sie Nebenwirkungen bei sich beobachten, die nicht in dieser Packungsbeilage aufgeführt sind, teilen Sie diese Ihrem Arzt oder Apotheker mit. Hinweise und Angaben zur Haltbarkeit des Arzneimittels: Das Verfalldatum dieser Packung ist auf dem Flaschenetikett aufgedruckt. Verwenden Sie diese Packung nicht mehr nach diesem Datum! Arzneimittel für Kinder unzugänglich aufbewahren! Hinweise zur Aufbewahrung des Arzneimittels: Nicht über 25°C lagern. Zusammensetzung: 100 g enthalten: Wirkstoff: 100 g Aus18,73 €*Versand: 4,70 €Sichere Weiterleitung zum Anbieter
-
Polysept Loesung 30 MLWichtige Hinweise (Pflichtangaben): Polysept Lösung 0,1 g/ml, Lösung. Wirkstoff: Povidon-Iod. Anwendungsgebiete: Polysept Lösung ist ein keimtötendes Mittel (Antiseptikum) zur Anwendung auf Haut, Schleimhaut und Wunden. Polysept Lösung wird einmalig angewendet zur Desinfektion der intakten äußeren Haut oder Antiseptik der Schleimhaut wie z.B. vor Operationen, Biopsien, Injektionen, Punktionen, Blutentnahmen und Blasenkatheterisierungen. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Polysept Lösung 0,1 g/ml, zur Anwendung auf der Haut bei Erwachsenen, Jugendlichen und Kindern ab einem Jahr Wirkstoff: Povidon-Iod Lesen Sie die gesamte Packungsbeilage sorgfältig durch, bevor Sie mit der Anwendung dieses Arznei mittels beginnen, denn sie enthält wichtige Informationen. Wenden Sie dieses Arzneimittel immer genau wie in dieser Packungsbeilage beschrieben bzw. genau nach Anweisung Ihres Arztes oder Apothekers an. Heben Sie die Packungsbeilage auf. Vielleicht möchten Sie diese später nochmals lesen. Fragen Sie Ihren Apotheker, wenn Sie weitere Informationen oder einen Rat benötigen. Wenn Sie Nebenwirkungen bemerken, wenden Sie sich an Ihren Arzt oder Apotheker. Dies gilt auch für Nebenwirkungen, die nicht in dieser Packungsbeilage angegeben sind. Siehe Abschnitt 4. Wenn Sie sich nach 2 - 5 Tagen nicht besser oder gar schlechter fühlen, wenden Sie sich an Ihren Arzt. Was in dieser Packungsbeilage steht: WAS IST POLYSEPT LÖSUNG UND WOFÜR WIRD SIE ANGEWENDET? WAS MÜSSEN SIE VOR DER ANWENDUNG VON POLYSEPT LÖSUNG BEACHTEN? WIE IST POLYSEPT LÖSUNG ANZUWENDEN? WELCHE NEBENWIRKUNGEN SIND MÖGLICH? WIE IST POLYSEPT LÖSUNG AUFZUBEWAHREN? INHALT DER PACKUNG UND WEITERE INFORMATIONEN. 1. WAS IST POLYSEPT LÖSUNG UND WOFÜR WIRD SIE ANGEWENDET? Polysept Lösung ist ein keimtötendes Mittel (Antiseptikum) zur Anwendung auf Haut, Schleimhaut und Wunden. Polysept Lösung wird einmalig angewendet zur Desinfektion der intakten äußeren Haut oder Antiseptik der Schleimhaut wie z.B. vor Operationen, Biopsien, Injektionen, Punktionen, Blutentnahmen und Blasenkatheterisierungen. Polysept Lösung wird wiederholt, zeitlich begrenzt angewendet zur antiseptischen Wundbehandlung bei geschädigter Haut (z.B. Druckgeschwüre, Unterschenkelgeschwüre), bei Verbrennungen, infizierten und superinfizierten Hauterkrankungen. Polysept Lösung wird angewendet bei Erwachsenen, Jugendlichen und Kindern ab einem Jahr. 2. WAS MÜSSEN SIE VOR DER ANWENDUNG VON POLYSEPT LÖSUNG BEACHTEN? Polysept Lösung darf nicht angewendet werden: wenn Sie allergisch gegen Povidon-Iod oder einen der in Abschnitt 6. genannten sonstigen Bestandteile dieses Arzneimittels sind wenn bei Ihnen eine Schilddrüsenüberfunktion (Hyperthyreose) oder eine andere bestehende (manifeste) Schilddrüsenerkrankung vorliegt wenn bei Ihnen die sehr seltene chronische Hautentzündung Dermatitis herpetiformis Duhring besteht, vor, während und nach einer Anwendung von Radio-Iod im Rahmen einer Strahlentherapie oder einer diagnostischen Untersuchung (siehe Abschnitt "Anwendung von Polysept Lösung mit anderen Arzneimitteln") wenn Sie gleichzeitig quecksilberhaltige Präparate anwenden (siehe Abschnitt "Anwendung von Polysept Lösung mit anderen Arzneimitteln") bei Neugeborenen, Säuglingen und Kleinkindern unter einem Jahr Warnhinweise und Vorsichtsmaßnahmen: Bitte sprechen Sie mit Ihrem Arzt oder Apotheker, bevor Sie Polysept Lösung anwenden. Besondere Vorsicht bei der Anwendung von Polysept Lösung ist erforderlich: Falls Sie an Schilddrüsenerkrankungen leiden oder bei Ihnen ein Kropf besteht, sollten Sie Polysept Lösung nur auf ausdrückliche Anweisung des Arztes über längere Zeit und großflächig anwenden (z.B. über 10% der Körperoberfläche und länger als 14 Tage). Auch nach Beendigung der Therapie (bis zu 3 Monate) ist auf Frühsymptome einer möglichen Schilddrüsenüberfunktion (siehe Abschnitt 4) zu achten. Ihr Arzt wird gegebenenfalls die Schilddrüsenfunktion überwachen. Wird Polysept Lösung zur Hautdesinfektion vor Operationen verwendet, wird Ihr Arzt vermeiden, dass es zur Flüssigkeitsansammlung unter Ihnen kommt. Ein längerer Hautkontakt mit der nicht abgetrockneten Lösung kann in seltenen Fällen schwere verbrennungsähnliche Hautreaktionen auslösen. Die Verwendung von Polysept Lösung kann zu vorübergehenden Hautverfärbungen an der zu behandelnden Körperstelle führen, die durch die Eigenfarbe des Arzneimittels verursacht werden (siehe Abschnitt 4). Bei Anwendung von Polysept Lösung im Rachenbereich ist ein Verschlucken zu vermeiden, da anderenfalls Atembeschwerden bis hin zu einer Lungenentzündung auftreten können. Ältere2,73 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Olavarria, Marco: Agile ProzessoptimierungAgile Prozessoptimierung , Prozesse schnell, einfach und wirkungsvoll verbessern , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20210412, Produktform: Kartoniert, Beilage: kartoniert, Autoren: Olavarria, Marco~Buschow, Sabrina, Seitenzahl/Blattzahl: 158, Abbildungen: mit grafischen Darstellungen, Keyword: Prozessdurchlauf; Agilität; Management; Ziele; Workshop, Fachschema: Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Innovationsmanagement~Management / Innovationsmanagement~Führung / Unternehmensführung~Unternehmensführung~Management / Projektmanagement~Projektmanagement - Projektmarketing~Makroökonomie~Ökonomik / Makroökonomik~Entrepreneurship~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Strategisches Management~Management: Innovation~Unternehmensführung~Makroökonomie~Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Projektmanagement, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 238, Breite: 188, Höhe: 15, Gewicht: 390, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: SLOWAKEI (SK), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.